Ну вот и настает календарная зима, а климатическая давно уже настала.
Предыдущий пост про покупку я писал в марте. Давайте посмотрим, что изменилось.
Главный вопрос
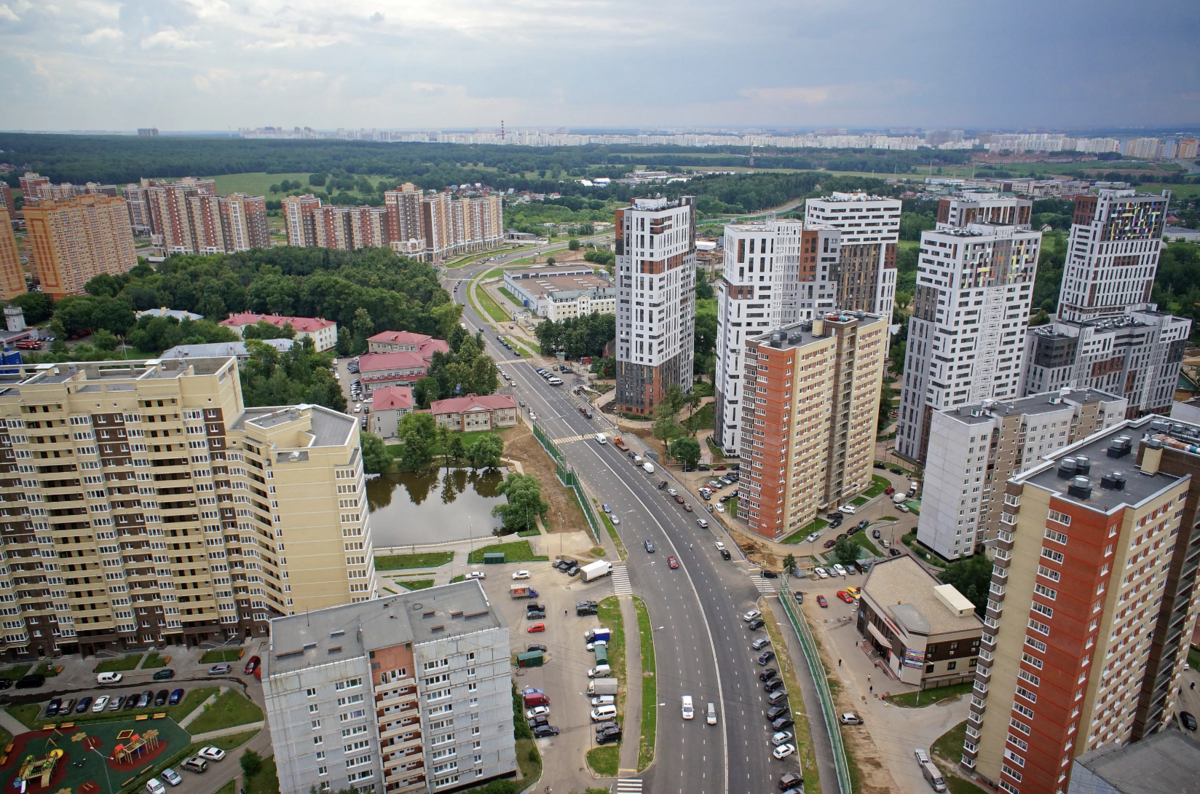
Мы рассматриваем квартиру в Москве для жизни (не инвестиция), так как в других регионах рынок меньше и не так остро реагирует на все, что происходит. А инвестиции в недвижимость в Москве - не очень интересная история.
Важное уточнение
А как мы поймем, что именно сейчас нужно покупать квартиру? Никак, только анализируя факторы и их силу.
Но в дальнейшем, мы сможем понять по двум параметрам: росту рыночной стоимости и хотя бы не снижению ликвидности. То есть, все как на бирже: купили в момент Х, а дальше уже дороже и всегда можно быстро продать. То есть, чтобы была рекомендация покупать, в перспективе должен быть виден рост, и не видно факторов, мешающих ликвидности.
Факторы, влияющие на цены
Тренды
Глобальный спрос на недвижимость снижается. В большинстве стран (кроме Турции, ОАЭ и др.) наблюдается затухание спроса в связи с ростом процентных ставок и замедлением экономики. Это означает, что недвижимость так сильно дорожать не будет.
Эмиграция
Многие люди уехали, часть из них уже никогда не вернется. Им не нужна квартира. Даже за 5 млн. у метро в Новой Москве. Потому что за те же 5 у них будет двушка у моря. Первые две волны прошли, но будут и последующие, что снижает спрос.
Покупательная способность
Инфляция разогнала цена не только на жилье, а вот зарплаты не сильно подросли. И тупо стало денег меньше, чтобы откладывать на первый взнос или платить по ипотеке.
Неопределенность
Качели со ставкой по ипотеке, потом льготная ипотека, рост цен на стройматериалы, распродажа вторички с дисконтном - все это разнонаправленные факторы,ю которые привели к хаосу на рынке.
В итоге в сосених панельных домах мы можем видеть по одной и той же цене (12 млн.) однушку, двушку и трешку. Листайте галерею. Дома в одном районе.
Да, трешка тут похуже, но и стоит дешевле➡️➡️
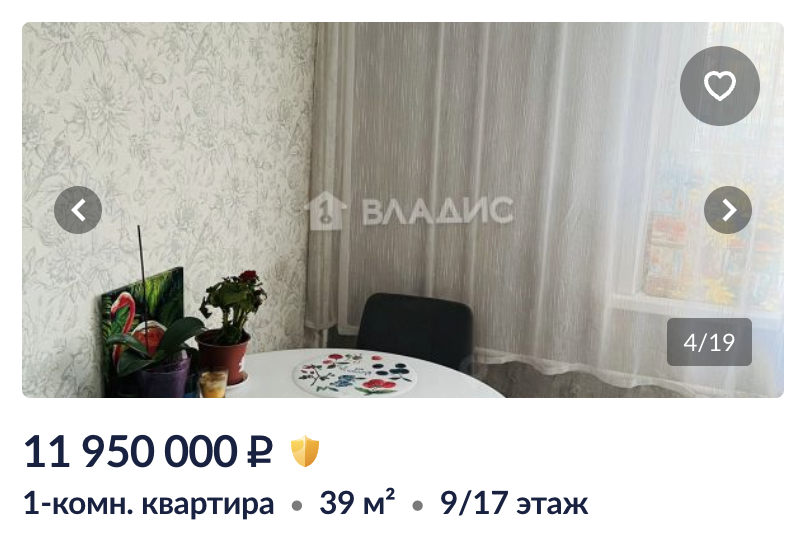
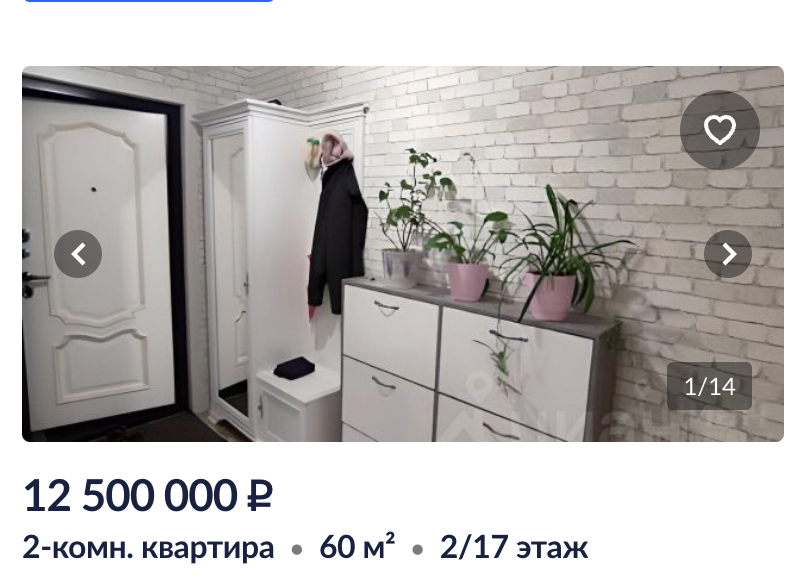
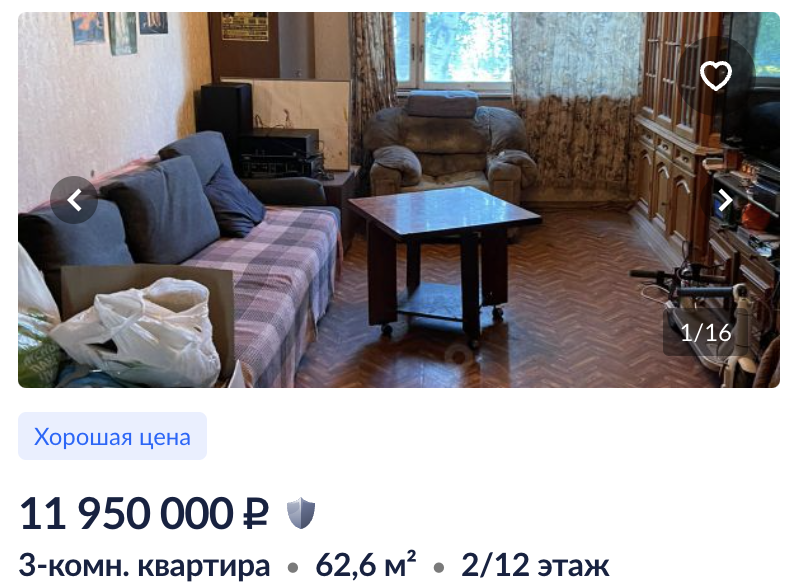
Очевидно, что продавцы находятся в разных жизненных обстоятельствах. Кто-то хочет купить квартиру побольше и переехать в другой район, кто-то хочет отбить инвестиции в купленную на пике стоимости квартиру и дорогой ремонт, кто-то хочет быстрее разъехаться и взять еще доступную льготную ипотеку.
Вмешательство регулятора
Очевидно, что сейчас образуется большой объем новостроек, которые не продаются. Казалось бы, важно, чтобы их быстрее распродать и нужно стимулировать спрос, и давать льготную ипотеку.
Но с точки зрения мегарегулятора нужно не повышать спрос, а снижать предложение. Да, жилье всем нужно, но важнее баланс. Распродав жилье с помощью низких ставок и программ, застройщики мгновенно пустят прибыль на стройку новых ЖК - так работает бизнес, все больше разгоняя рынок и цены (и требуя снижения ставки снова). Похоже на карусель. Поэтому, важно остудить их пыл, замедлить оборачиваемость средств и дать продать то, что есть, как бы растягивая и замедляя оборачиваемость, чтобы перенасыщение предложением не привело к пузырю и еще большему кризису.
Так что делать?
Сейчас у меня однозначная рекомендация
ЖДАТЬ
Именно ждать, примерно апреля-мая 2023. Ценам на новостройки расти некуда и постепенно они к весне будут снижаться на 10-12%. Да, могут отвалиться льготные программы ипотеки, но тут уже важно посчитать эффект - именно посчитать.
Допустим сейчас взять за 20 и ставкой 7%, или через полгода за 18 со ставкой 9%, но с больши первоначальным взносом.
Со вторичкой ситуация даже более однозначная. Как мы видели выше, рынок сильно сегментирован и вам нужно найти свой сегмент.
- Покупать жилье с максимальным дисконтом у релокантов, но срочно и и за кэш?
- Купить новостройку, но уже оформленную в собственность, дав зафиксировать минимальную прибыль "инвесторам"?
- Купить квартиру со свежим ремонтом и сэкономить полгода и 4 млн. на ремонте?
- Или купить убитую вторичку из-под бабушки за минимальный прайс?
Вам решать, но вариантов как всегда много. Я бы сейчас и следующие несколько месяцев смотрел в сторону первого варианта, так как он самый привлекательный.